
“投资回报倍增”常被当作配资的叙事主轴,但新闻报道式的审视更应关注:当市场波动放大时,杠杆的作用不只发生在上涨阶段。杠杆资金通常来自借款或以保证金形式撬动更大交易规模,带来潜在收益同步放大,同时也使亏损与强平风险呈加速态势。监管层面对场外配资与资金用途的约束,也让投资者更需要理解配资市场趋势的两面性:一方面需求在情绪高点上升,另一方面合规与风控能力差异在风险事件中被迅速放大。
从数据侧看,A股融资融券余额与交易结构能反映杠杆资金在市场中的权重变化。根据中国证券业协会披露信息,融资融券业务在制度内运行,具备明确的风控与保证金规则;相较之下,非标准化配资安排在透明度与可验证性上往往更弱。来源可参考:中国证券业协会官网相关统计栏目(以公开披露为准)。
时间线里,配资需求常与行情节奏绑定:当热点板块走强,投资回报倍增叙事更容易扩散;当波动加大,清算触发与资金回流机制是否稳健会成为焦点。辩证地看,杠杆炒股并非天然“错误”,问题在于配资平台是否提供可核验的风控闭环,包括保证金比例、追加保证金规则、强制平仓的触发口径、以及资金托管与账户隔离程度。
近期市场讨论更集中于“配资平台稳定性”与“平台资金管理能力”。报道中,稳定性通常不只指系统是否能下单,更关键是:资金链条是否可追溯、风控模型是否与账户风险匹配、以及在极端波动下是否存在拖延履约或单边调整规则的情况。
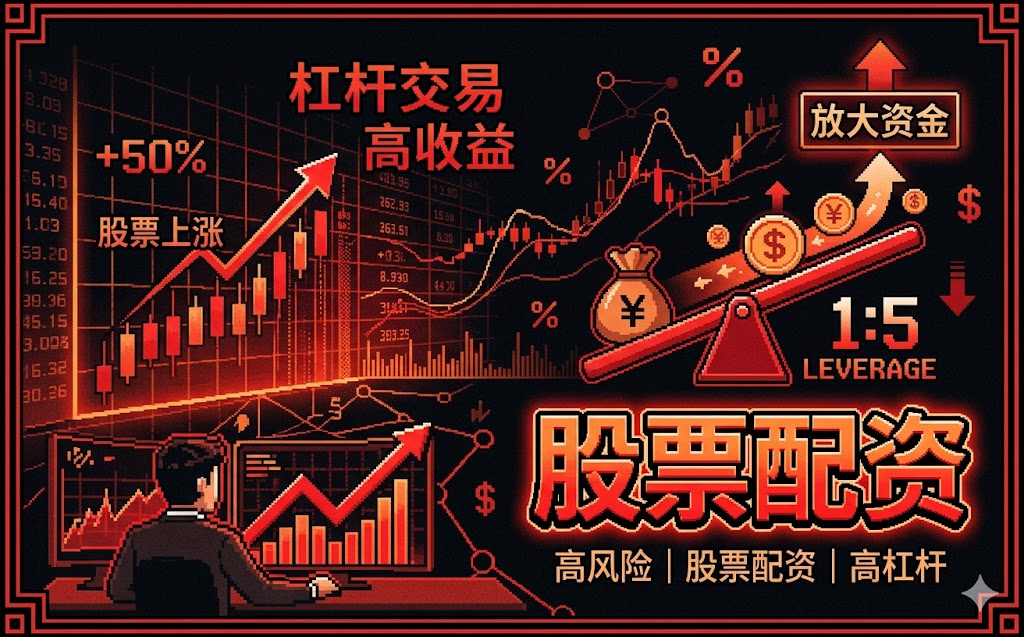
常见的配资杠杆模型会用“放大倍数”表达交易规模,例如:以保证金撬动更高的仓位。若以杠杆倍数为L,账户权益的波动会以不同方式映射到保证金占用与可承受回撤。当市场快速回撤时,追加保证金的触发可能逼近,导致投资者在流动性不足时被动降低仓位。对新闻读者而言,关键不在“多少倍”,而在以下变量:保证金比例的起始值、维持比例(或风险触发线)、强平前的缓冲时间、以及风险事件发生时平台是否严格按协议执行。
值得对照的是制度内融资融券的风控机制。以中国证券金融股份有限公司、中国证券业协会等渠道公开的制度安排为参考,融资融券通常有清算与保证金管理规则,并在合规框架内运行。来源示例:相关业务规则与公开信息(以官方公开为准)。这与部分非标准化配资的差异,为“辩证理解”提供了现实参照。
配资协议的风险并不总表现为“立刻亏钱”,更常见的是在关键时点出现解释空间。新闻报道中反复出现的争议点包括:资金用途限定是否清晰、违约或强平触发的计算口径是否明确、追加保证金的通知方式与时效是否可验证、以及平台单方变更规则的条款是否存在。投资者若只关注“回报倍增”,却忽视可执行条款,就可能在市场剧烈波动时承担超预期损失。
同时,平台资金管理能力也决定了风险传递路径。若资金未实现有效隔离,或托管与对账机制薄弱,一旦出现纠纷,投资者维权成本会显著上升。建议投资者在签署前核验资金流向、对账频率、资产证明或托管凭证,并要求对“保证金计算与强平逻辑”进行书面确认。
从辩证角度看,配资并非只需要“更激进”,更需要“更可验证”。在合规与稳定性之间,投资者可以用清单化方式降低信息不对称,例如:
在“配资市场趋势”持续演进的背景下,投资者更需要把投资回报倍增的叙事放回风险管理框架中:杠杆提供速度,风控决定生存周期。只有当平台的资金管理能力与协议执行一致性足够强,配资才可能从高风险叙事转向可审视的交易工具。
评论
文章把杠杆的“双刃剑”讲得很清楚,尤其强调上涨时的回报放大与回撤时的追加保证金、强平加速。我以前只盯收益倍数,现在更关注触发口径和缓冲时间。
最赞的是把“平台稳定性”拆成可检查项:资金隔离、对账凭证、追加保证金通知时效、以及强平逻辑是否可追溯。对比融资融券制度内规则,这种辩证视角更靠谱。
提到配资协议风险常藏在条款细节,违约与强平计算口径、单方变更规则这些点确实容易被忽略。读完最大的感受是不要只听“回报倍增”,要看可执行的规则。
文中用L表示杠杆倍数并解释权益波动如何映射到保证金占用,这个框架让我更理解为什么流动性不足时会被动降仓。希望更多讨论能落到风控闭环而不是情绪叙事。